
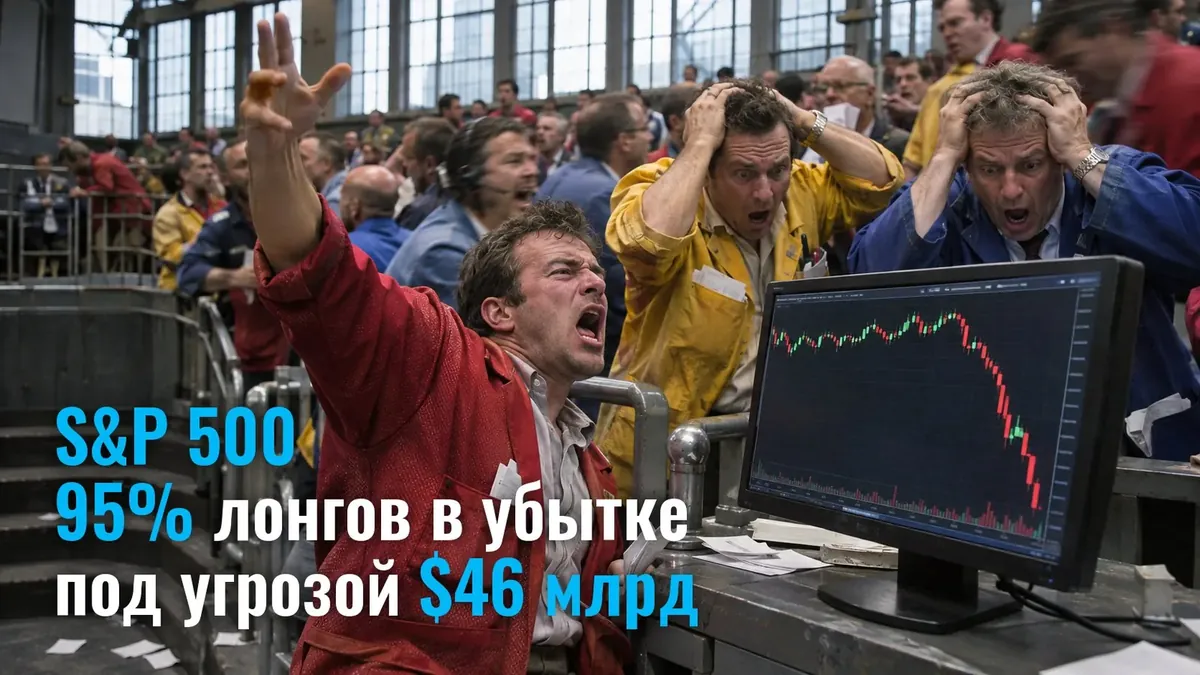
Citi 17 листопада повідомив: майже всі лонги у ф'ючерсах на S&P 500 сидять у збитку. За розрахунками банку таких позицій 95%, а їхній обсяг - $46 млрд.
Ф'ючерс на S&P 500 - біржовий контракт на індекс 500 найбільших компаній США. Через нього і фонди, і приватні трейдери тримають плече. Лонг - ставка на зростання ціни.
Трейдера це стосується напряму: скупчення збиткових позицій такого розміру роблять рухи різкішими й ширшими за звичайний денний діапазон.
Що в розрахунках Citi?
Банк рахував ціни входу. 95% довгих позицій у контракті набрані вище поточної ціни, тобто їхні власники вже в мінусі.
- 95% - частка довгих позицій у ф'ючерсі, набраних вище ринку.
- $46 млрд - обсяг лонгів, які на момент розрахунку були у збитку.
- 17 листопада - день, коли Citi назвав ці цифри.
Чому падіння прискорюється?
Працює ліквідація. Це примусове закриття позиції, коли застави під плече перестає вистачати.
- Застава скінчилася. Позицію закривають примусово, забезпечення під плече більше немає.
- Ціна йде нижче. Такі закриття тиснуть ринок униз.
- Доміно. Ціна зачіпає наступну пачку збиткових лонгів, і ті теж виносяться. Цей ефект Citi називає каскадом.
Що це означає для трейдера?
Розклад за плечима односторонній. Позичені гроші в індексі зібрані майже повністю на купівлю, і запас міцності в цієї сторони тонкий.
Головне: скупчення збиткових позицій такого розміру роблять рухи різкішими й ширшими за звичайний денний діапазон.
Торгуєш індекси - інструмент під них можна підібрати в калькуляторі.
Що далі?
Цифр за рівнями немає. Конкретних позначок, з яких запускається каскад, Citi не назвав.
- $46 млрд - обсяг збиткових лонгів на момент розрахунку. Уже закриті позиції в цю суму не входять.
- Події по ринку США - в економічному календарі.
Тримав лонг по індексу на своєму депозиті?
Рівні на графіку в усіх одні, тому таке падіння ти відпрацював би однаково за будь-якого балансу. Розійдуться тільки суми на рахунку. Один і той самий вхід на депозиті в пару тисяч дає обід, на великому рахунку закриває місяць. Проп-трейдинг влаштований так: компанія відкриває доступ до свого рахунку тим, хто пройшов платне випробування на дисципліну ризику, і ділиться результатом за заздалегідь названою часткою. Подивитися механіку логічніше зараз, поки наступний каскад по індексу ще не почався.